

Ринок робототехніки проходить природний відбір: поряд із гучними угодами відбуваються банкрутства, поглинання та перегляд продуктових стратегій
Більшість компаній, які ми згадаємо в цьому огляді, добре знайомі постійним читачам iFarming. Протягом останніх років ми регулярно висвітлювали розвиток роботизованих платформ FarmDroid, AgXeed, Naïo Technologies, SwarmFarm, FarmWise та інших учасників ринку, які сьогодні переходять від випробувань окремих машин до масштабування бізнесу.
Так от, у 2025–2026 роках одразу кілька відомих аграрних компаній оголосили про співпрацю або придбання перспективних робототехнічних стартапів. Це свідчить про те, що великі гравці дедалі активніше інтегрують автономні рішення у власні бізнес-моделі.
Одним із показових прикладів стала компанія Kilter, відома своїм надточним роботом AX-1 для точкового обприскування. Компанія підписала меморандум про співпрацю з Kubota та її дилерською мережею, що фактично відкриває їй шлях до масштабного виходу на європейський ринок. Уже у 2026 році Kilter планує розпочати роботу в Німеччині та країнах Бенілюксу. У межах партнерства Kubota просуватиме автономний обприскувач через власну дилерську мережу, а Kilter продовжує вдосконалювати систему розпізнавання рослин. Нині алгоритми AX-1 здатні розпізнавати бур’яни в посівах 15 культурних рослин, а система — видаляти їх точково. Додатковим сигналом довіри стала участь Kubota у передсерійному інвестиційному раунді компанії на 6,5 млн євро.
Робот Kilter AX-1 використовує машинний зір для точкового внесення засобів захисту рослин і вже здатний розпізнавати 15 культур
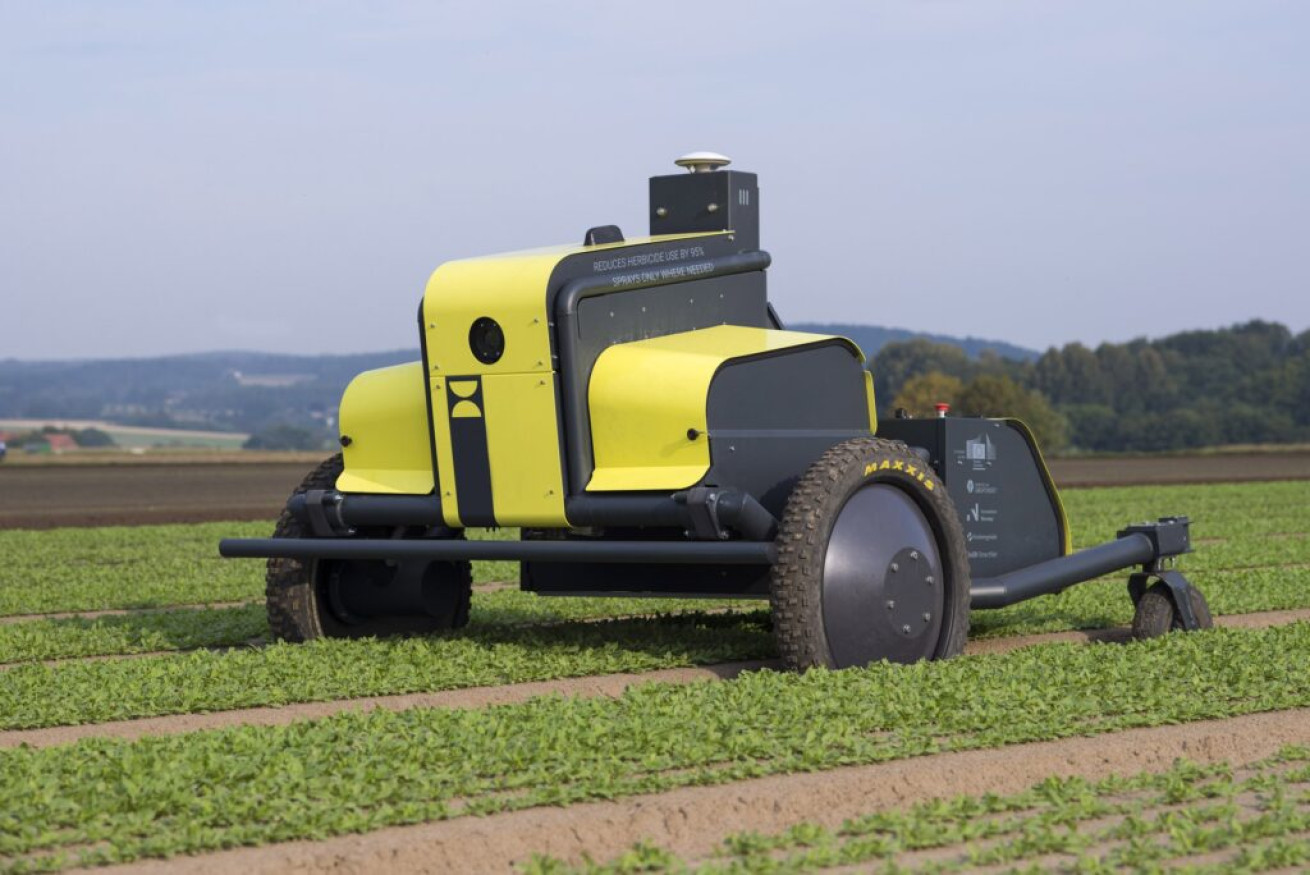
Схожу модель розвитку обрали Kioti Europe та французька Naïo Technologies. Партнери поєднують виробничі можливості й дистрибуцію Kioti з досвідом Naïo у створенні автономних польових роботів. Спільна роботизована платформа має з’явитися наприкінці 2026 року. Водночас Naïo продовжує розвивати вже відомі машини Oz і Ted.
Активно консолідується сегмент роботів для спеціалізованих культур. Yamaha Motor Co. придбала Robotics Plus і створила компанію Yamaha Agriculture, яка поєднує роботизовані рішення Prospr із системами аналітики даних. Основний фокус — виноградники, яблуневі сади та інші високомаржинальні культури в Північній Америці, Австралії та Новій Зеландії.
Вертикальна ферма Oishii придбала ключові активи стартапу Tortuga AgTech, відомого роботами для збирання суниць і винограду. Машини Tortuga не лише збирають урожай, а й виконують додаткові операції — від обрізування до ультрафіолетової обробки рослин, паралельно накопичуючи агрономічні дані.
Ще одним резонансним прикладом стало придбання компанії FarmWise виробником свіжої продукції Taylor Farms. FarmWise спеціалізувалася на системах точного прополювання і проріджування культур. Угода відбулася через два тижні після повідомлення про згортання діяльності стартапу, що показує: навіть фінансово вразливі робототехнічні компанії залишаються цінними завдяки своїм напрацюванням.
Партнерство Kioti Europe та Naïo Technologies має прискорити вихід нової роботизованої платформи на європейський ринок. Її запуск заплановано на кінець 2026 року
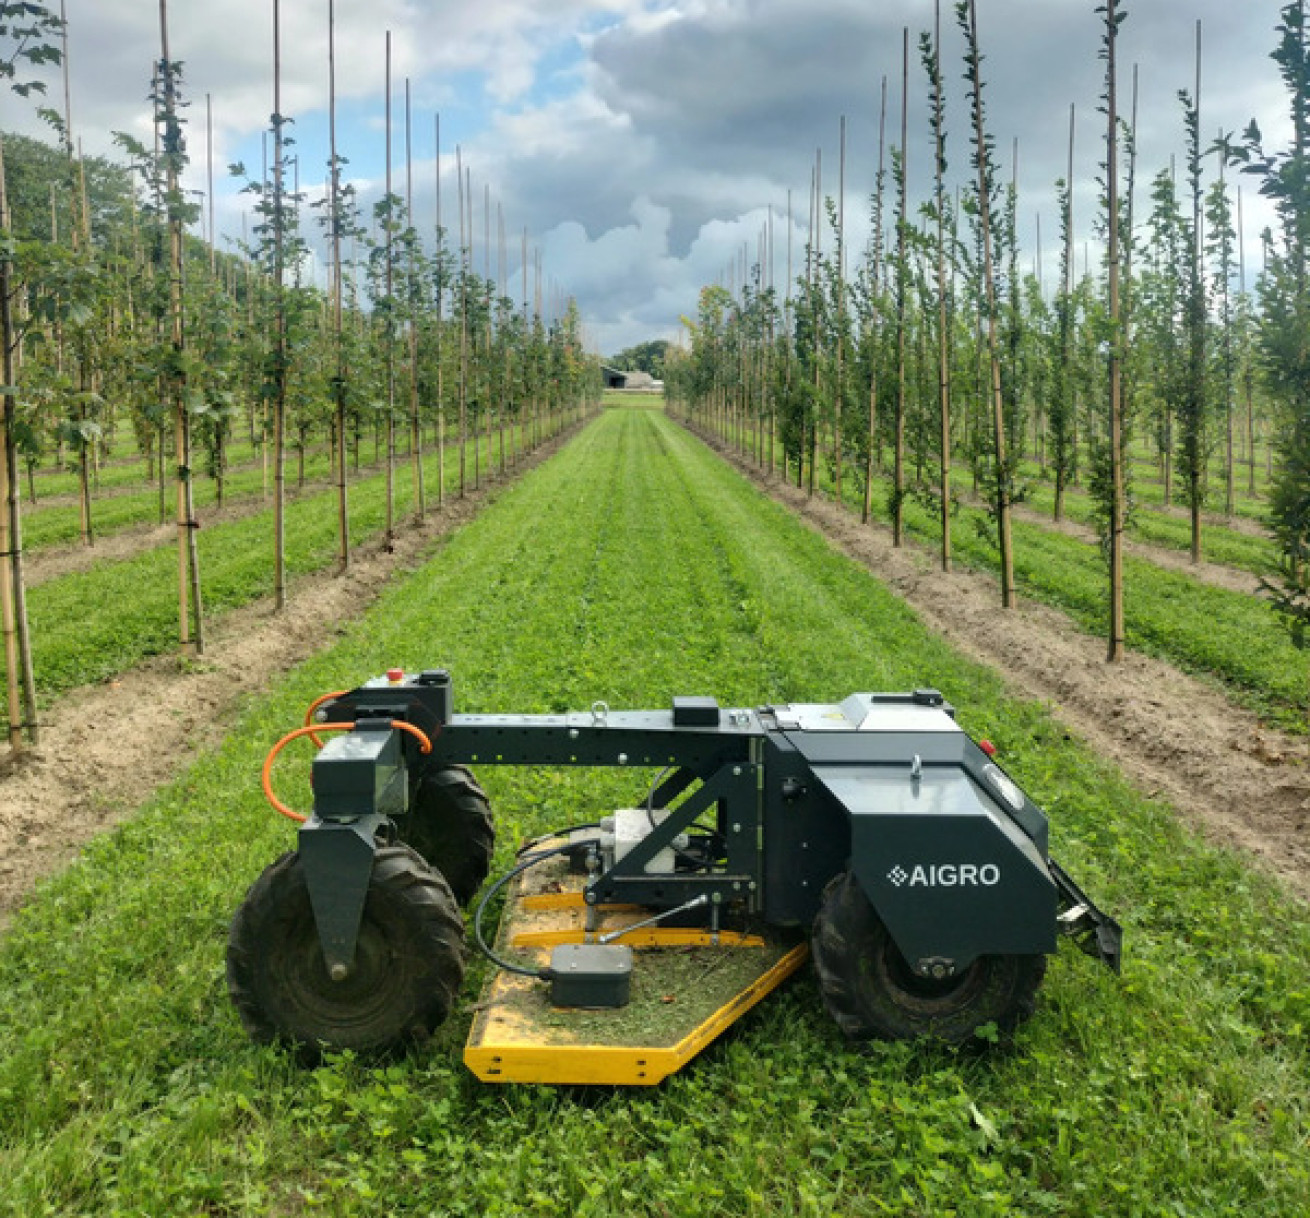
Для невеликих розробників партнерства стають можливістю швидше виходити на ринок. Так, нідерландська H2L Robotics уклала угоду з Kverneland: окремі дилери компанії продаватимуть і займатимуться технічною підтримкою інноваційного автономного робота для картоплярства, відомого як Potector 300. Схожу модель обрав і стартап Aigro, який підписав дистриб’юторську угоду з Mechan щодо просування компактного робота Aigro UP для садів, виноградників і розсадників.
Паралельно великі виробники техніки починають інтегрувати робототехніку безпосередньо у власні продуктові лінійки. Зокрема, Manitou придбала робототехнічний підрозділ французької компанії Sitia й створила окремий напрям Manitou Group Robotics.
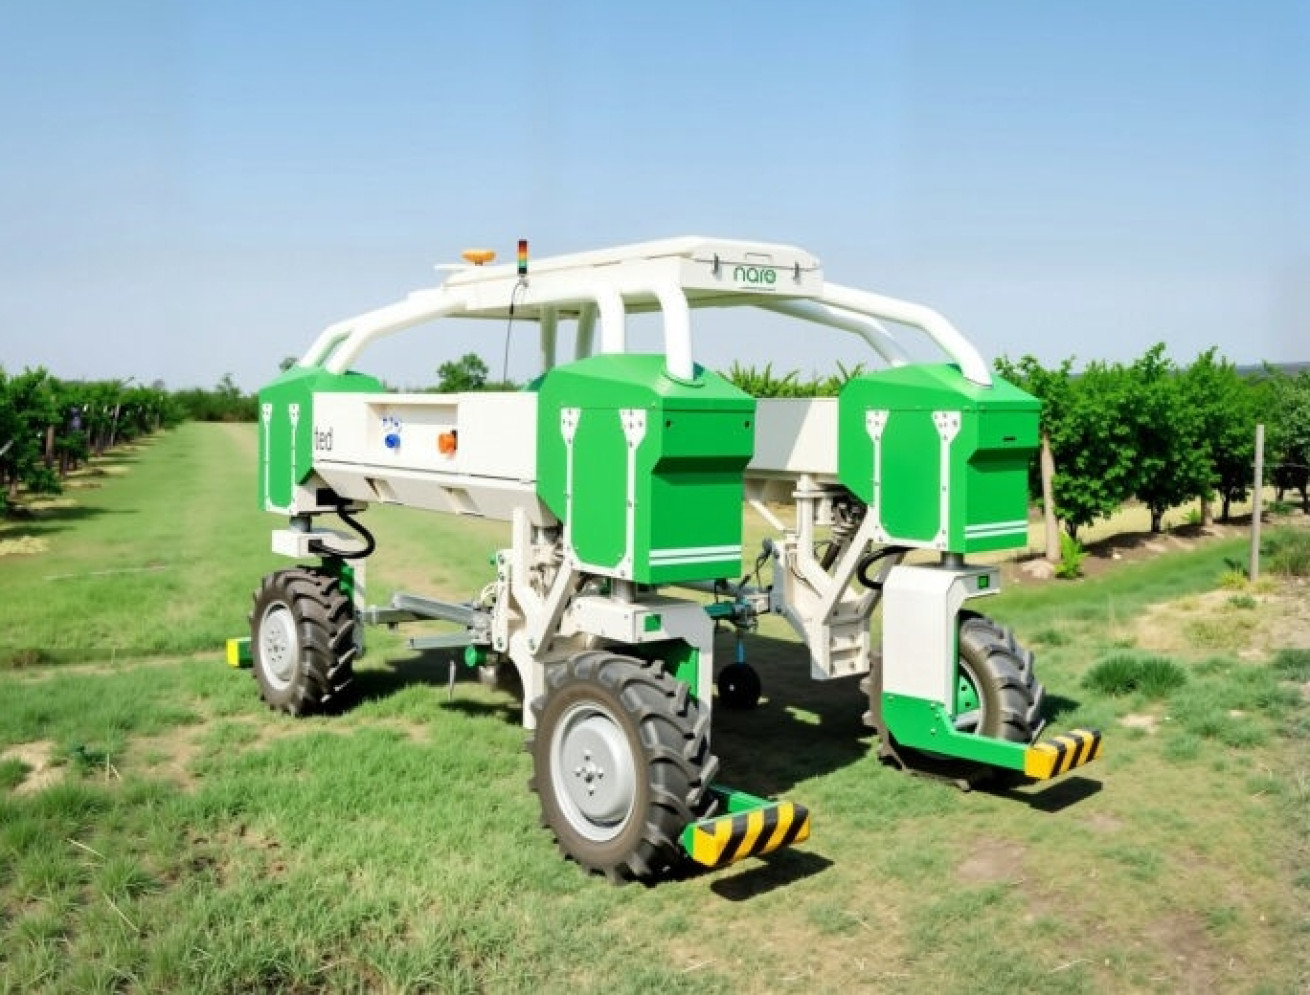
Водночас ринок продовжує активно залучати інвестиції. Австралійська компанія Agovor отримала 2 млн доларів США фінансування для масштабування виробництва електротракторів і навісного обладнання, а також розширення команди в Австралії та Новій Зеландії.
Побудова екосистеми
Ще одна помітна тенденція ринку — виробники дедалі більше уваги приділяють не самим роботам, а інфраструктурі навколо них. Якщо кілька років тому головним завданням було створити автономну машину, то сьогодні компанії працюють над тим, щоб робот міг безперервно виконувати роботу, взаємодіяти з іншою технікою та легко інтегруватися в господарство.
Показовий приклад — австралійська SwarmFarm Robotics. У 2025 році компанія представила систему шестиколісного приводу для своїх роботів, що покращує прохідність на піщаних ґрунтах. Водночас на ринок вийшла система AutoFill — автономна станція дозаправлення водою. Завдяки їй робот може самостійно поповнювати запас рідини та продовжувати роботу без участі оператора. Особливо корисним таке рішення є для обприскування і внесення рідких добрив, де через великі обсяги робочого розчину простої можуть суттєво знижувати продуктивність.
Компанія AgXeed робить ставку на інший напрям — інтеграцію роботизованих платформ у єдине цифрове середовище. Нові модулі керування дають змогу підключати до системи як навісне обладнання, так і звичайну техніку господарства. У результаті роботизовані й традиційні машини можуть працювати в межах спільної цифрової платформи, виконуючи заздалегідь сплановані операції та обмінюючись даними.
Розширення можливостей роботів відбувається і завдяки розвитку навісного обладнання. Так, FarmDroid у 2025 році представила нову систему висіву +Seed 14 мм, яка дає змогу працювати із ширшим набором культур. Можна використовувати одну платформу для більшої кількості завдань протягом сезону і підвищувати економічну ефективність роботизованого рішення.
Виробники також працюють над спрощенням експлуатації техніки. Компанія DPH Industries створює спеціальну док-станцію для автономного трактора FarmHand, яка має спростити зміну навісного обладнання і заряджання машини. Система передбачає автоматизовані операції, що зменшують потребу в ручній праці під час обслуговування техніки.
Паралельно триває вдосконалення самих платформ. Наприклад, SIZA Robotics модернізувала робота TOOGO шляхом збільшення потужності, продуктивності гідравліки, ємності акумулятора та швидкості руху. Подібні оновлення свідчать, що виробники вже зосереджуються не лише на автономності, а й на продуктивності, наближаючи роботизовані машини до вимог комерційного використання.
Схожим шляхом рухається нідерландський стартап Aigro. Для платформи Aigro UP компанія посилила конструкцію, розширила перелік доступного обладнання та продовжує розвивати програмне забезпечення. Власне, саме програмна складова дедалі частіше стає одним із ключових чинників конкурентоспроможності польових роботів.
У підсумку можна говорити про поступовий перехід галузі від окремих роботизованих машин до комплексних рішень.
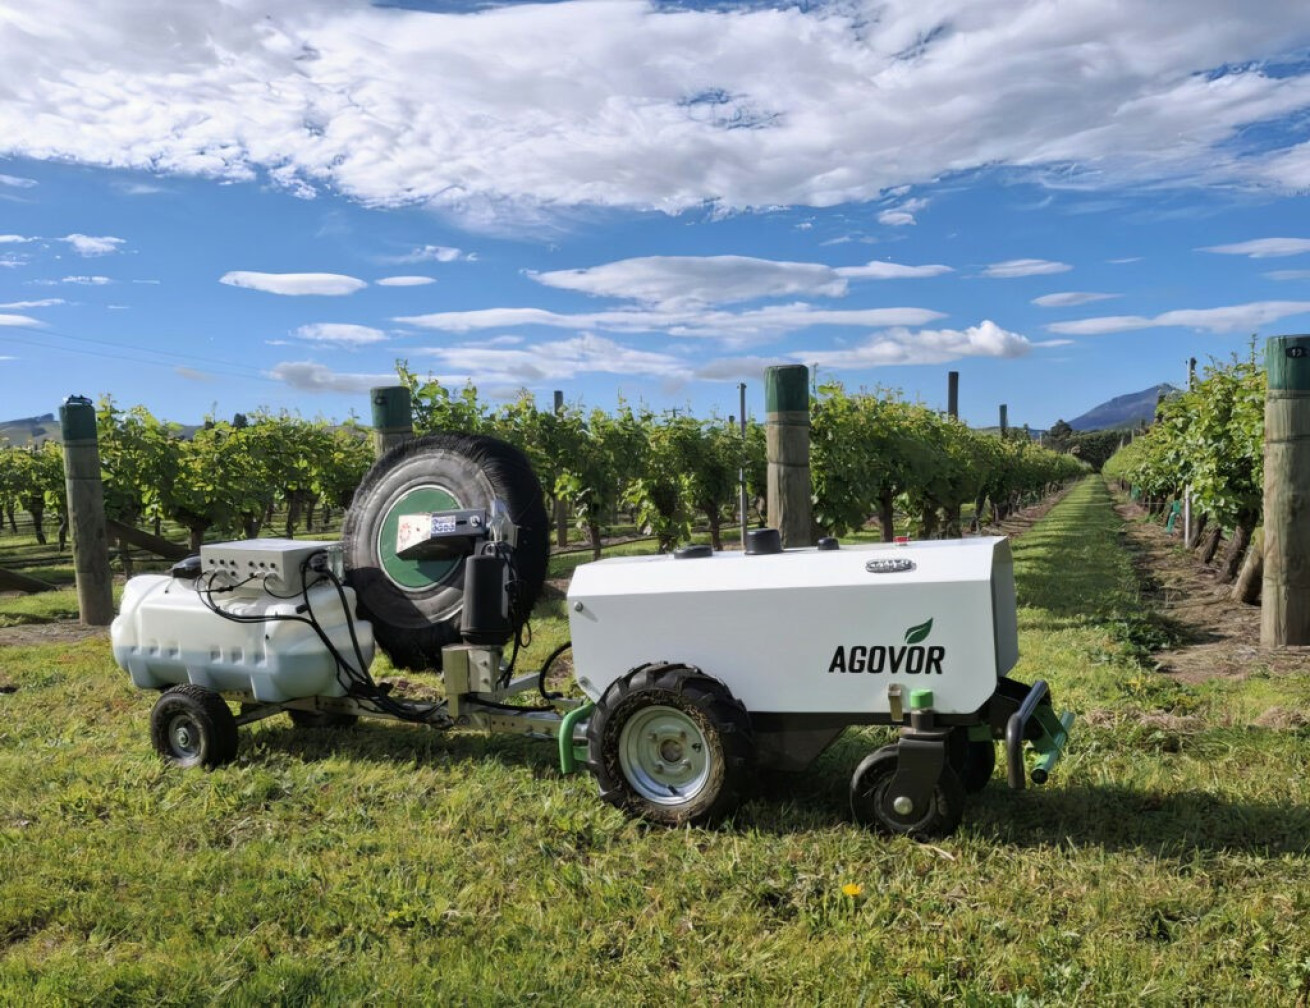
Австралійська Agovor залучила 2 млн доларів для масштабування виробництва електротракторів і навісного обладнання
Ринок входить у фазу відбору
Попри активність інвесторів і зростання кількості партнерств, розвиток аграрної робототехніки залишається нерівномірним. Не всі компанії успішно проходять шлях від перспективного стартапу до стабільного виробника техніки.
Показовим прикладом стала данська Agrointelli, відома польовим роботом Robotti. У 2025 році компанія заявила про банкрутство і почала пошук нового власника. Водночас інші виробники переглядають свої продуктові лінійки, відмовляючись від окремих моделей і концентруючись на найперспективніших рішеннях. Такі зміни свідчать про поступовий перехід ринку від етапу експериментів до етапу комерційного відбору технологій.
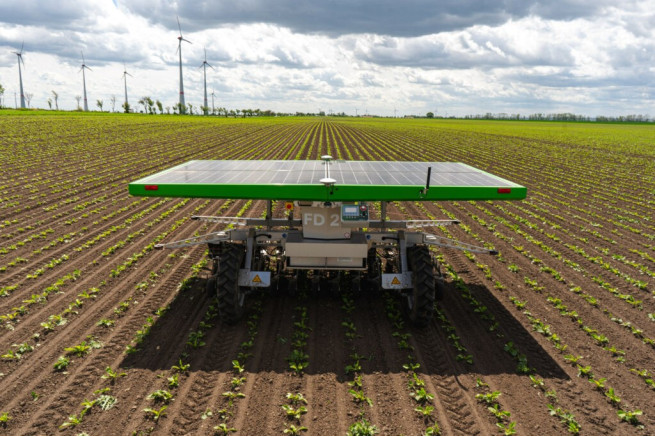
FarmDroid розвиває не лише роботів, а й цифрові сервіси. Новий онлайн-конфігуратор допомагає фермерам підібрати оптимальну комплектацію машини ще до звернення до дилера
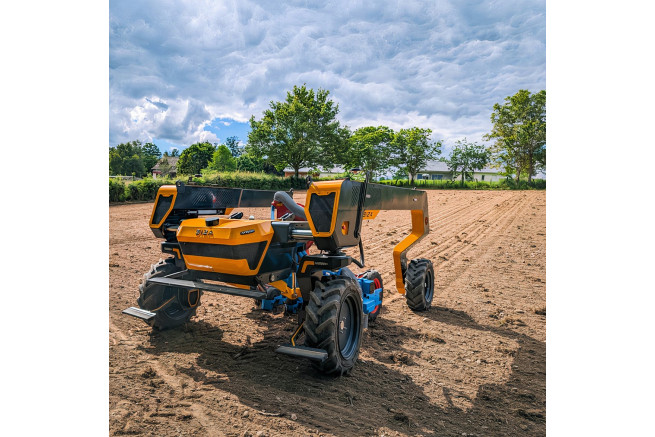
Після модернізації робот TOOGO від SIZA Robotics отримав потужнішу гідравліку, більшу батарею та вдвічі вищу швидкість руху (до 12 км/год), що дало змогу підвищити продуктивність машини в полі
Ціновий чинник залишається одним із головних обмежень для масового впровадження робототехніки. Ціни на польових роботів у 2026 році коливаються від близько 25 тис. доларів до понад 600 тис. доларів залежно від призначення, рівня автономності й потужності машини. Такий широкий діапазон свідчить, що ринок поки не має єдиного стандарту: поряд із компактними роботами для міжрядного обробітку або роботи в садах пропонують потужні автономні платформи, здатні виконувати функції повноцінного трактора.
Якщо компактні машини вартістю 25–80 тис. доларів можуть бути економічно виправданими для овочівництва, садівництва чи ягідництва, то рішення вартістю кілька сотень тисяч доларів поки що доступні переважно великим господарствам або сервісним компаніям.
Водночас кількість партнерств між виробниками техніки, агрохолдингами та робототехнічними стартапами свідчить про важливу тенденцію: великі гравці вже не ставлять під сумнів перспективність роботизації. Натомість вони намагаються зайняти своє місце на ринку ще до того, як технології досягнуть масового поширення. Потужні виробники, такі як Kubota, Yamaha, Kioti, Manitou та інші, не хочуть повторювати історію багатьох агротех-стартапів, які створили цікаву технологію, але не змогли масштабувати продажі. Тому великі компанії купують не стільки роботів, скільки програмне забезпечення, алгоритми машинного зору, команди розробників і готові технологічні платформи.
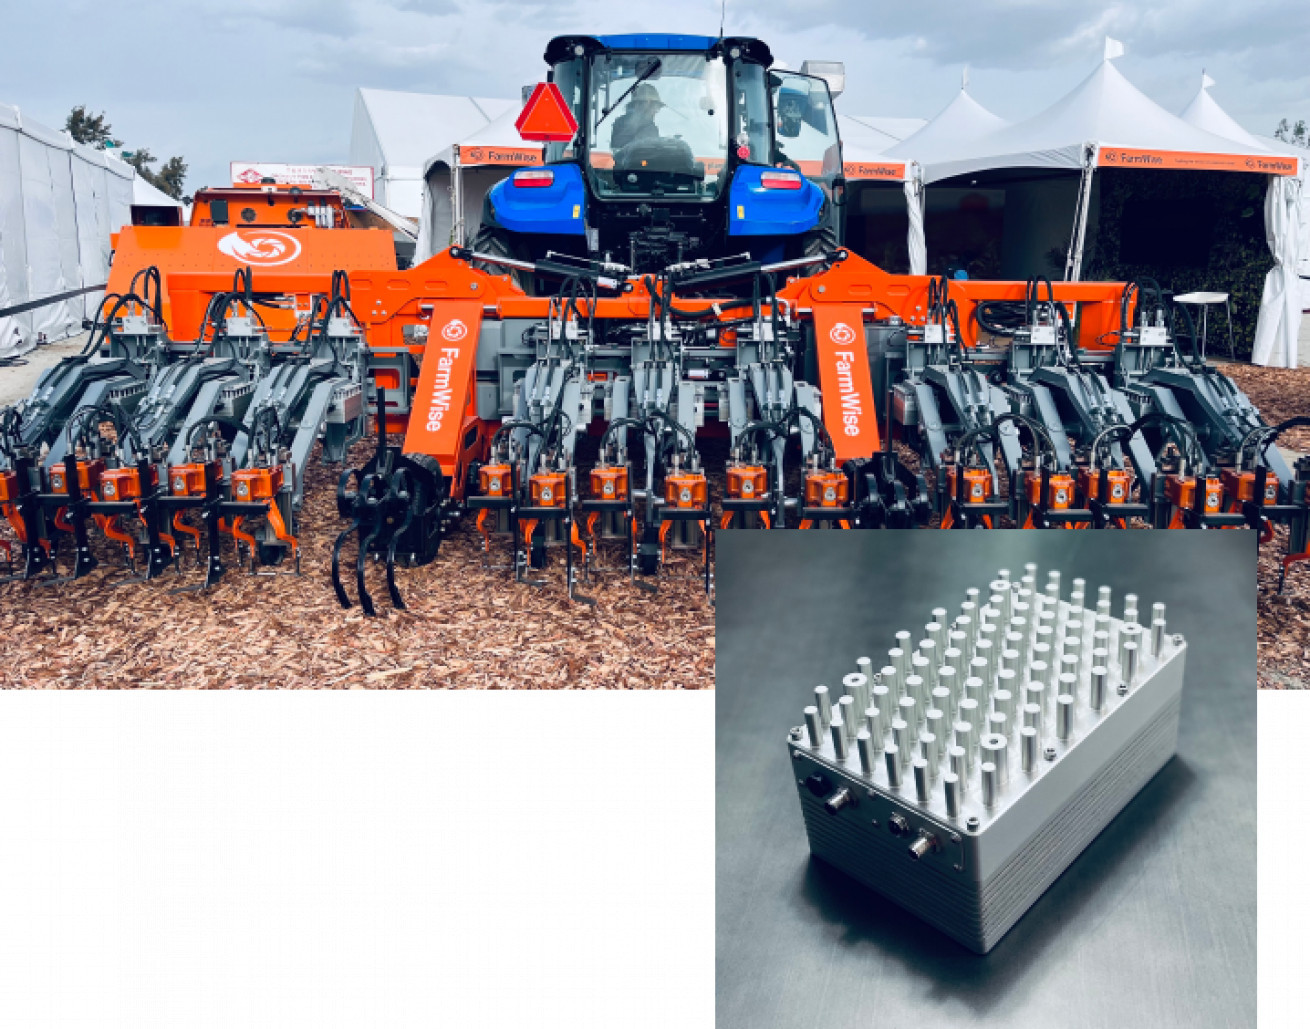
Попри припинення діяльності FarmWise, її технології точного прополювання залишаються актуальними: компанію придбав виробник свіжої продукції Taylor Farms. При цьому машина недешева: передбачалося, що вона коштуватиме від 400 тис. доларів (один модуль) до 900 тис. доларів (три модулі)
Чи означає це, що автономні роботи найближчими роками масово замінять трактори й обприскувачі? Найімовірніше, ні. У найближчій перспективі ринок розвиватиметься еволюційно. Роботи насамперед займатимуть вузькі ніші, де можуть виконувати конкретні операції ефективніше за традиційну техніку: механічне прополювання, точкове обприскування, моніторинг посівів. Однак уже сьогодні помітно, що галузь проходить той самий шлях, який раніше пройшли системи точного землеробства, автопілоти й телематика. Технології ще не стали масовими, але навколо них уже формується інфраструктура, дилерські мережі, сервісна підтримка та програмні екосистеми. А це зазвичай є однією з головних ознак того, що ринок готується до масштабування в наступні роки.